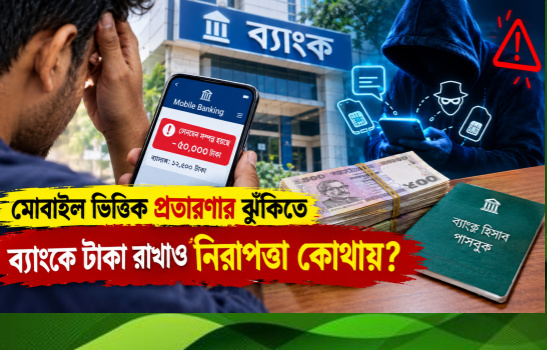
ব্যাংকে টাকা রাখলে সঞ্চয় নিরাপদ থাকবে এটাই গ্রাহকের স্বাভাবিক প্রত্যাশা। কিন্তু ডিজিটাল ব্যাংকিংয়ের বিস্তারের সঙ্গে পাল্লা দিয়ে অনলাইন প্রতারণা, ভুয়া পরিচয়ে তথ্য সংগ্রহ, ফিশিং, ওটিপি হাতিয়ে নেওয়া এবং মোবাইল ভিত্তিক প্রতারণার ঝুঁকিও বাড়ছে। নারায়ণগঞ্জে এক গ্রাহকের একাধিক ব্যাংক হিসাব থেকে একই দিনে বিভিন্ন কৌশলে বিপুল অর্থ সরিয়ে নেওয়ার অভিযোগ সেই উদ্বেগকে আরও সামনে নিয়ে এসেছে। ঘটনাটি ঘটেছে গতকাল শনিবার। ভুক্তভোগী হিসেবে সাংবাদিক হাবিবুর রহমান বাদল জানান, তাঁর নামে পরিচালিত তিনটি ব্যাংক হিসাব থেকে বিভিন্ন কায়দায় টাকা হাতিয়ে নেওয়া হয়েছে। একই সময় তাঁর মোবাইল আর্থিক সেবার হিসাবে থাকা প্রায় ১০ হাজার টাকাও সরিয়ে নেওয়ার অভিযোগ উঠেছে। অর্থাৎ একটি মাত্র অ্যাকাউন্ট নয় একই ব্যক্তির একাধিক আর্থিক হিসাবকে লক্ষ্য করে ধারাবাহিকভাবে লেনদেন সংঘটিত হওয়ার অভিযোগ পাওয়া গেছে। ঘটনার পর সংশ্লিষ্ট ব্যাংকগুলোর সঙ্গে যোগাযোগ করা হলে গ্রাহককে সতর্ক থাকার পাশাপাশি আইনশৃঙ্খলা রক্ষাকারী বাহিনীর সহায়তা নেওয়ার পরামর্শ দেওয়া হয়েছে বলে ভুক্তভোগীর দাবি। ব্যাংক কর্তৃপক্ষের বক্তব্যের সারকথা গ্রাহকের গোপন তথ্য, ওটিপি, পাসওয়ার্ড বা ডিভাইসের নিরাপত্তা ভেঙে প্রতারণা হয়ে থাকলে তাৎক্ষণিকভাবে ব্যাংক ও আইনশৃঙ্খলা বাহিনীকে জানানো জরুরি। তবে এখানেই প্রশ্ন উঠছে গ্রাহকের হিসাবে অস্বাভাবিক লেনদেন শুরু হলে ব্যাংকের স্বয়ংক্রিয় নজরদারি ব্যবস্থা কতটা কার্যকর? একই গ্রাহকের একাধিক হিসাবে অল্প সময়ের মধ্যে অস্বাভাবিক লেনদেন হলে তা শনাক্ত করে সাময়িকভাবে আটকে দেওয়ার ব্যবস্থা কতটা সক্রিয়? আর প্রতারণার পর গ্রাহক অভিযোগ করলে টাকা উদ্ধারে ব্যাংক, মোবাইল আর্থিক সেবা প্রতিষ্ঠান ও আইনশৃঙ্খলা বাহিনীর সমন্বিত ব্যবস্থা কত দ্রুত কাজ করে? বাংলাদেশ ব্যাংক নিজেই অনলাইন আর্থিক প্রতারণা নিয়ে সতর্ক করেছে। কেন্দ্রীয় ব্যাংকের সাম্প্রতিক নথিতে অনলাইন আর্থিক প্রতারণা সম্পর্কে সচেতনতা ও অভিযোগ নিষ্পত্তির ওপর গুরুত্ব দেওয়া হয়েছে। বাংলাদেশ ব্যাংকের গ্রাহকসেবা নির্দেশনায় বলা হয়েছে, ইন্টারনেট ব্যাংকিং ব্যবহারের ক্ষেত্রে গ্রাহককে নিজের অ্যাক্সেস আইডি, ব্যবহারকারীর নাম, পাসওয়ার্ড, নিরাপত্তা প্রশ্নের উত্তরসহ গুরুত্বপূর্ণ তথ্য কারও সঙ্গে শেয়ার করা যাবে না। অপরিচিত ব্যক্তি বা প্রতিষ্ঠানের প্রলোভনে অনলাইন ব্যাংকিংয়ের তথ্য দেওয়াও ঝুঁকিপূর্ণ। প্রতারণার শিকার হলে ব্যাংক ও পুলিশকে দ্রুত জানাতে বলা হয়েছে। ব্যাংকিং নিরাপত্তার বিষয়টি শুধু গ্রাহকের সচেতনতার ওপর নির্ভর করার কথা নয়। বাংলাদেশ ব্যাংকের আইসিটি নিরাপত্তা নির্দেশনায় কার্ডভিত্তিক লেনদেনে ওটিপি, লেনদেনের সতর্কবার্তা এবং অস্বাভাবিক লেনদেন শনাক্ত করার মতো ব্যবস্থা রাখার কথা বলা হয়েছে। অস্বাভাবিক আচরণের লেনদেন পর্যবেক্ষণ ও তদন্তের কথাও নির্দেশনায় রয়েছে। ফলে নারায়ণগঞ্জের বাদলের অভিযোগটি শুধু একজন গ্রাহকের ব্যক্তিগত ক্ষতির ঘটনা হিসেবে দেখলে এর বড় চিত্রটি আড়ালে থেকে যায়। প্রশ্নটি এখন ব্যাংকিং ব্যবস্থার নিরাপত্তা নিয়েও। গ্রাহক যদি নিয়ম মেনে ব্যাংকে টাকা রাখেন, তাহলে সেই অর্থের নিরাপত্তা নিশ্চিত করতে ব্যাংকের প্রযুক্তিগত নজরদারি কতটা শক্তিশালী এটি যাচাই করার দাবি উঠেছে। বিশেষ করে একই দিনে তিনটি ব্যাংক হিসাব এবং একটি মোবাইল আর্থিক হিসাবে অর্থ চলে যাওয়ার অভিযোগ থাকায় বিষয়টি তদন্তের দাবি রাখে। কোথা থেকে প্রতারকরা হিসাবের তথ্য পেয়েছে, কোনো ওটিপি বা পাসওয়ার্ড ব্যবহার হয়েছে কি না, সিম বা মোবাইল ডিভাইসের নিরাপত্তায় কোনো সমস্যা হয়েছিল কি না, নাকি অন্য কোনো পদ্ধতিতে লেনদেন সম্পন্ন হয়েছে এসব প্রশ্নের উত্তর বের করা জরুরি। সাইবার প্রতারকদের একটি বড় কৌশল হচ্ছে গ্রাহকের আস্থা অর্জন করা। কখনো ব্যাংক কর্মকর্তা পরিচয়ে ফোন, কখনো পুরস্কার বা লটারির প্রলোভন, কখনো অ্যাকাউন্ট বন্ধ হয়ে যাওয়ার ভয় দেখানো, আবার কখনো ভুয়া লিংক বা অ্যাপের মাধ্যমে তথ্য সংগ্রহের চেষ্টা করা হয়। বাংলাদেশ ব্যাংকও গ্রাহকদের ব্যাংক হিসাব নম্বর, পাসওয়ার্ড, পিন ও ওটিপি কাউকে না দেওয়ার এবং সন্দেহজনক লিংকে ক্লিক না করার বিষয়ে সতর্ক করেছে। কিন্তু বাস্তবে প্রতারণার শিকার হওয়ার পর গ্রাহকের জন্য সবচেয়ে বড় সমস্যা হয়ে দাঁড়ায় দ্রুত প্রতিকার পাওয়া। টাকা অন্য হিসাবে চলে যাওয়ার পর প্রতিটি মিনিট গুরুত্বপূর্ণ। সংশ্লিষ্ট হিসাব শনাক্ত করে দ্রুত অর্থ আটকে দেওয়া, লেনদেনের ডিজিটাল ট্রেইল সংরক্ষণ করা এবং অর্থ কোন পথে গেছে তা অনুসরণ করা না গেলে পরবর্তীতে টাকা উদ্ধারের সুযোগ কমে যেতে পারে। বাংলাদেশ ব্যাংকের ঈঁংঃড়সবৎ ওহঃবৎবংঃ চৎড়ঃবপঃরড়হ ঈবহঃৎব বা ঈওচঈ ব্যাংক, আর্থিক প্রতিষ্ঠান ও মোবাইল আর্থিক সেবা–সংক্রান্ত গ্রাহক অভিযোগ গ্রহণ করে। কোনো ব্যাংক বা আর্থিক প্রতিষ্ঠানের কাছে অভিযোগ করে সমাধান না হলে গ্রাহক বাংলাদেশ ব্যাংকের ঈওচঈ-তে অভিযোগ করতে পারেন। বাংলাদেশ ব্যাংক এ জন্য ১৬২৩৬ হটলাইন এবং নন.পরঢ়প@নন.ড়ৎম.নফ ই-মেইল দিয়েছে। বাদলের ঘটনাতেও তাই শুধু ‘গ্রাহককে সচেতন হতে হবে’ এ বক্তব্যে দায়িত্ব শেষ হওয়ার সুযোগ নেই। গ্রাহকের সচেতনতা যেমন প্রয়োজন, তেমনি প্রয়োজন ব্যাংকের শক্তিশালী প্রতারণা শনাক্তকরণ ব্যবস্থা, দ্রুত অভিযোগ গ্রহণ, সন্দেহজনক লেনদেনের তাৎক্ষণিক পর্যালোচনা এবং আইনশৃঙ্খলা বাহিনীর সঙ্গে কার্যকর সমন্বয়। একজন গ্রাহকের তিনটি ব্যাংক হিসাব থেকে একই দিনে অর্থ চলে যাওয়ার অভিযোগের সত্যতা তদন্তের মাধ্যমে নিশ্চিত করা জরুরি। কারণ অভিযোগটি সত্য হলে এর মাধ্যমে প্রতারকদের কৌশল সম্পর্কে গুরুত্বপূর্ণ তথ্য বেরিয়ে আসতে পারে। আর যদি কোনো পর্যায়ে গ্রাহকের নিজের অসতর্কতা বা তথ্য ফাঁসের কারণে ঘটনা ঘটে থাকে, তাহলেও সেই দুর্বলতার জায়গাটি শনাক্ত করা প্রয়োজন। ব্যাংকিং বিশেষজ্ঞদের মতে, ডিজিটাল লেনদেন যত বাড়বে, সাইবার প্রতারণার ধরনও তত পরিবর্তিত হবে। তাই শুধু ‘ওটিপি কাউকে দেবেন না’ ধরনের প্রচার যথেষ্ট নয়; গ্রাহককে প্রতারণার নতুন কৌশল সম্পর্কে নিয়মিত জানানো, ব্যাংকের নিজস্ব সাইবার নিরাপত্তা জোরদার করা এবং সন্দেহজনক লেনদেনে দ্রুত প্রতিক্রিয়া নিশ্চিত করা জরুরি। নারায়ণগঞ্জের ব্যাংক গ্রাহকদের মধ্যে এখন তাই নতুন প্রশ্ন ব্যাংকে টাকা রাখার পর যদি সেই টাকা গ্রাহকের অজান্তে চলে যায়, তাহলে নিরাপত্তার শেষ দায়িত্ব কার? বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী গ্রাহকের প্রথম পদক্ষেপ হওয়া উচিত সংশ্লিষ্ট ব্যাংক বা আর্থিক সেবা প্রদানকারী প্রতিষ্ঠানে দ্রুত অভিযোগ করা। সমাধান না হলে অভিযোগটি ব্যাংকের ঈড়সঢ়ষধরহঃ ঈবষষ হয়ে বাংলাদেশ ব্যাংকের ঈওচঈ-তে নেওয়া যায়। অন্যদিকে প্রতারণার ঘটনা ঘটলে দ্রুত থানায় বা সংশ্লিষ্ট আইনশৃঙ্খলা রক্ষাকারী বাহিনীর কাছে অভিযোগ করাও গুরুত্বপূর্ণ। ব্যাংক স্টেটমেন্ট, এসএমএস অ্যালার্ট, কল রেকর্ড, সন্দেহজনক নম্বর, লিংক, অ্যাপের তথ্য এবং লেনদেনের সময়—সবকিছু সংরক্ষণ করা হলে তদন্তে সহায়ক হতে পারে। বাদলের অভিযোগ তাই এখন একটি ব্যক্তিগত ক্ষতির হিসাবের মধ্যে সীমাবদ্ধ নয়। এর সঙ্গে জড়িয়ে আছে নারায়ণগঞ্জের হাজারো ব্যাংক গ্রাহকের নিরাপত্তার প্রশ্ন। ব্যাংক কর্তৃপক্ষ যদি প্রতিটি অস্বাভাবিক লেনদেনে দ্রুত নজর দিতে পারে এবং প্রতারণার পর অর্থ উদ্ধারে কার্যকর ব্যবস্থা গড়ে তুলতে পারে, তাহলে গ্রাহকের আস্থা বাড়বে। আর শুধু গ্রাহককেই দায়ী করে দায়িত্ব শেষ করা হলে ডিজিটাল ব্যাংকিংয়ের নিরাপত্তা নিয়ে প্রশ্ন থেকেই যাবে। সঞ্চয় মানুষের জীবনের নিরাপত্তার জন্য। সেই সঞ্চয় যদি প্রযুক্তির ফাঁকফোকর কিংবা প্রতারকের কৌশলে মুহূর্তে উধাও হয়ে যায়, তাহলে ব্যাংকিং ব্যবস্থার নিরাপত্তা কাঠামো নিয়েই নতুন করে ভাবার সময় এসেছে।